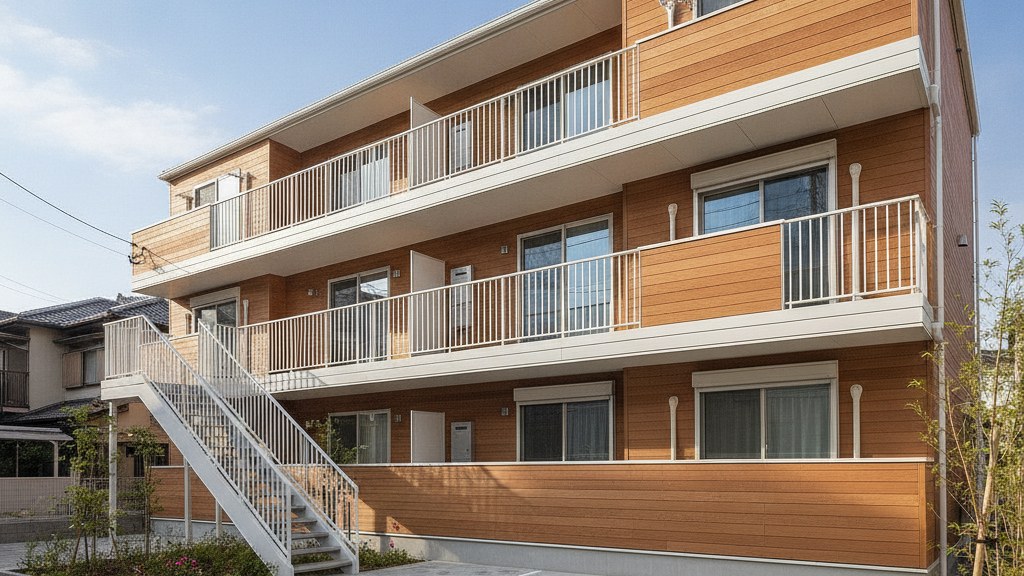
※ 画像はイメージです
木造アパートの建築費は、本体工事費で坪あたり70〜95万円が一般的な目安です。たとえば1K(25㎡)×10戸なら延床は約90坪で、本体工事費は約6,300万〜8,500万円になります。これに外構・地盤改良・設計監理費・申請手数料・消費税などが加わります。
金額を左右するのは坪単価そのものより、延床のうち何%を賃料を生む専有部にできるか(専有面積率)と、戸数=水回りの数です。この記事では、戸数別の総額と「延床何坪なら何部屋取れるか」を計算例で示したうえで、賃貸事業として差がつく点を整理します。
※ 本記事の坪単価・総額は、公的な統計ではなく一般的な目安です。地域・仕様・時期・地盤で大きく変わるため、実際の金額は見積で確認してください。
構造別の坪単価(一般的な目安)
本体工事費ベース(外構・地盤改良・設計監理費・諸費用は別途)の目安です。
| 構造 | 坪単価の目安 |
|---|---|
| 木造(2×4) | 70〜95万円/坪 |
| S造(鉄骨造) | 85〜115万円/坪 |
| RC造 | 105〜140万円/坪 |
上の目安の幅の中ほどで比べると、木造はS造より2割弱、RC造より3割程度低い水準です。用途別の一覧は 非住宅建築の坪単価一覧、構造比較は 木造・S造・RC造のコスト比較 にまとめています。
共同住宅の坪単価が倉庫や工場より高いのは、1戸ごとに水回りが入るためです。キッチン・浴室・洗面・便所の設備と配管が戸数分必要になり、1戸あたりの専有面積が小さいほど坪単価は上がります。ワンルーム主体の物件がファミリー向けより坪単価が高くなりやすいのはこのためです。
戸数別の総額の計算例(木造・本体工事費)
延床は「専有面積の合計 ÷ 0.8〜0.85」(共用部を延床の15〜20%と仮定)で概算し、坪70〜95万円を掛けています。
| 戸数・タイプ | 専有面積の合計 | 延床の目安 | 本体工事費の目安 |
|---|---|---|---|
| 4戸(2LDK 50㎡) | 200㎡ | 約71〜76坪 | 約5,000万〜7,200万円 |
| 6戸(1K 25㎡) | 150㎡ | 約55坪 | 約3,900万〜5,200万円 |
| 10戸(1K 25㎡) | 250㎡ | 約90坪 | 約6,300万〜8,500万円 |
| 16戸(1K 25㎡) | 400㎡ | 約145坪 | 約1億〜1億3,800万円 |
| 10戸(1LDK 40㎡) | 400㎡ | 約145坪 | 約1億〜1億3,800万円 |
| 24戸(1K 25㎡・3階建て) | 600㎡ | 約220坪 | 約1億5,400万〜2億900万円 |
総事業費は、本体工事費に外構・駐車場・地盤改良・設計監理費・確認申請等の手数料・消費税が乗るため、本体工事費より2〜4割程度大きくなるのが一般的な目安です。
3階建ては準耐火などの要求が上がり、階段・廊下の面積も増えるため、同じ戸数でも上振れしやすくなります。実例は 施工事例|木造3階建共同住宅(2×4工法・準耐火60分)、長屋形式で専有面積率を上げた例は 施工事例|3階建長屋住宅 を参照してください。
【早見表】延床80坪・100坪・150坪なら何部屋取れるか
「80坪のアパートなら何部屋?」という計算は、延床に専有面積率を掛けて、1戸の面積で割れば出せます。専有面積率を80〜85%と仮定した計算例です(1坪=約3.31㎡)。
| 延床面積 | 専有面積の合計(80〜85%) | 1K(25㎡)の戸数 | 1LDK(40㎡)の戸数 |
|---|---|---|---|
| 80坪(約264㎡) | 約212〜225㎡ | 8戸 | 5戸 |
| 100坪(約331㎡) | 約264〜281㎡ | 10〜11戸 | 6〜7戸 |
| 150坪(約496㎡) | 約397〜422㎡ | 15〜16戸 | 9〜10戸 |
「80坪」「150坪」が敷地の面積の場合は、この表は使えません。建てられる延床は、敷地面積に容積率・建蔽率を掛けた上限に加え、道路斜線・日影規制・駐車場の台数などで決まります。まず敷地の用途地域と指定容積率を確認し、そこから延床を割り出してください。
投資効率を決めるのは「専有面積率」
延床のうち何%が賃料を生む専有部かという専有面積率が収益を左右します。
| 形式 | 専有面積率の傾向 | 特徴 |
|---|---|---|
| 外廊下・外階段(一般的なアパート) | 高い(本記事の計算では80〜85%と仮定) | 共用部が小さく効率が良い。建設費も抑えやすい |
| 内廊下 | 外廊下より低い | 高級感は出るが、共用部の面積と空調のコストが増える |
| 長屋形式(各戸が直接地上に出入りする) | 最も高くしやすい | 共用廊下・階段が不要。法規上の扱いが共同住宅と異なる |
同じ土地・同じ建設費でも、形式の選び方で賃料を生む面積が変わります。設計に入る前に、どの形式で計画するかを決めてください。
賃貸特有の法規と設計要求
界壁の遮音と防火
共同住宅で最もクレームになるのが隣戸間の音です。各戸の界壁には、法令上、次の2つの要求があります。
| 要求 | 内容 | 根拠 |
|---|---|---|
| 遮音 | 隣接住戸からの日常生活の音を低減する性能の構造とし、小屋裏または天井裏に達すること。ただし天井が所定の遮音性能をもつ構造なら、界壁を天井裏まで達しなくてよい | 建築基準法第30条 |
| 防火 | 界壁を準耐火構造とし、小屋裏または天井裏に達せしめる(スプリンクラー設備等を設けた部分などの例外あり) | 建築基準法施行令第114条第1項 |
木造2×4では、界壁を石膏ボードの重ね張りと断熱材の充填で構成し、防火と遮音を同じ壁で満たす設計が一般的です。上下階の音は床の仕様(乾式二重床や制振材など)で対応します。詳細は 木造の防音・遮音性能は大丈夫? にまとめています。
規模と階数で変わる手続き・耐火の要求
共同住宅は建築基準法の別表第一(二)項の特殊建築物です。
- 共同住宅の用途部分が200㎡超なら、確認申請の区分は第6条第1項第1号(全国で確認申請が必要。建築確認申請の費用と要否)
- 3階以上の階を共同住宅にする場合や、2階部分の床面積が300㎡以上の場合は、第27条の「耐火建築物等としなければならない特殊建築物」に当たる(3階建てで延べ200㎡未満など一部の例外あり)
- 中間検査(第7条の3)は、階数3以上の共同住宅で床・はりに鉄筋を配置する工事の工程(RC造など)が法律上の対象。木造でも、特定行政庁が区域・構造・用途・規模を限って指定した工程があれば対象になる
木造3階建ての共同住宅は実例が多くありますが、準耐火の仕様で建てる前提になります(準耐火構造とは?2×4のメンブレン型耐火のしくみ)。4階建てになるとさらに要求が上がり、コスト面の優位が薄れます(木造4階建ては建てられる?)。
減価償却(法定耐用年数)
「減価償却資産の耐用年数等に関する省令」の別表第一で、住宅用の建物の耐用年数は木造22年、鉄筋コンクリート造47年です。木造は耐用年数が短いぶん、年間の減価償却費が大きくなるため、賃貸事業の初期の所得を圧縮する方向に働きます。ただし耐用年数は税務上の区分で、建物の寿命とは別物です(非住宅木造の減価償却と節税、建物の減価償却と耐用年数)。
注意:建設費の消費税は原則として控除できない
住宅の貸付け(家賃)は消費税が非課税です。一方、建物の建設費には消費税がかかります。
この差について、令和2年度の税制改正で、居住用賃貸建物の取得等に係る消費税は仕入税額控除の対象外とされました(消費税法第30条第10項。令和2年10月1日以後の課税仕入れに適用。令和2年3月31日までに締結した契約に基づくものを除く)。ここでいう「居住用賃貸建物」は、住宅の貸付けに使わないことが明らかな建物以外の建物で、税抜1,000万円以上の高額特定資産などに当たるものです。
つまり、アパートの建設費にかかる消費税は、原則としてコストとして負担する前提で事業計画を立てる必要があります。取得後、第3年度の課税期間の末日までに住宅以外の貸付け(課税賃貸用)に転用した場合や譲渡した場合には、控除税額を調整する規定があります(第35条の2)。
同じ論点は高齢者向け施設でも生じます(介護施設の建設と消費税)。具体的な取り扱いは必ず税理士にご確認ください。
建設費をかける場所・かけない場所
同じ建設費なら、入居の決め手や退去理由に関わる部分に配分するのが原則です。
| 項目 | 考え方 |
|---|---|
| 遮音性能 | 隣戸・上下階の音は入居後の不満になりやすい。界壁・床の仕様を優先する |
| 収納量 | 同じ専有面積でも使い勝手が変わる。造作で対応でき、費用対効果が高い |
| 独立洗面・浴室乾燥・宅配ボックス | 募集条件として比較されやすい設備。地域の競合物件の水準を確認して決める |
| インターネット設備 | 設備投資は比較的小さく、募集条件として訴求しやすい |
| 外観の高級感 | 写真映えはするが、家賃への反映は地域次第 |
| 共用部の広さ・豪華さ | 専有面積率が下がり、賃料を生まない面積が増える |
「外観と共用部にお金をかけ、遮音と収納を削る」配分は避けたいところです。木造2×4は界壁の防火と遮音を同じ壁で満たせるため、遮音にコストを回しやすい構造です。
【チェックリスト】計画前に決めること
- 敷地の用途地域・容積率・建蔽率 → 建てられる延床の上限
- 形式(外廊下・内廊下・長屋)→ 専有面積率
- 1戸の面積と間取り(1K・1LDK・2LDK)→ 戸数と水回りの数
- 階数(2階建てか3階建てか)→ 耐火の要求。あわせて特定行政庁の中間検査の指定も確認
- 駐車場の台数(自治体の条例による附置義務の有無)
- 建設費の消費税を控除できない前提での収支
- 減価償却の年数と、借入の返済期間の関係
よくある質問(FAQ)
Q. 木造だと入居者に敬遠されませんか。 A. 敬遠される理由になりやすいのは構造そのものより「音」です。界壁と床の仕様で対策できます。
Q. 何戸から事業として成立しますか。 A. 土地代・賃料相場によるため一概には言えません。戸数が少ないほど、1戸あたりの固定費(申請・設計・インフラの引込・外構)の負担が重くなる点に注意してください。収支の考え方は 木造アパート経営で失敗しないために を参照してください。
Q. 1階を店舗や事務所にできますか。 A. 可能です。ただし住宅部分と用途が異なるため、区画・避難・設備の計画が変わります。また、店舗部分の賃料には消費税がかかるため、税務上の扱いも住宅部分と分けて考える必要があります。
Q. 駐車場は何台必要ですか。 A. 地域によって大きく異なり、自治体の条例で附置義務がある場合もあります。敷地の面積配分に直結するため、最初に確認してください。
Q. サ高住や高齢者向け住宅とは何が違いますか。 A. サービス付き高齢者向け住宅は登録制度の対象で、各戸の床面積(原則25㎡以上)やバリアフリーなどの基準があります。建設費の水準も変わります(木造サ高住の建設費と坪単価)。
まとめ
- 木造アパートの本体工事費は坪70〜95万円が一般的な目安。1K×10戸(延床約90坪)で約6,300万〜8,500万円
- 延床からの部屋数は「延床 × 専有面積率 ÷ 1戸の面積」で出せる(80坪なら1K 25㎡で8戸が目安)
- 界壁は遮音(法30条)と防火(令114条)の両方を満たす。3階以上の共同住宅は法27条の対象
- 建設費の消費税は原則として仕入税額控除の対象外(消費税法30条10項)。事業計画に織り込む
土地の条件と目標戸数が決まっているなら、建設費 概算の出し方 を参考に概算を出したうえで、無料相談 で形式と収支の当たりを取るのが確実です。土地活用の選択肢の比較は 土地活用は木造非住宅が有利? を参照してください。
※ 税務の取り扱いは個別事情で異なります。消費税・減価償却の判断は必ず税理士にご確認ください。建築の法規は最新の法令と所管行政庁でご確認ください。
出典・参考
- 建築基準法(第6条、第7条の3、第27条、第30条、別表第一)|e-Gov法令検索 https://laws.e-gov.go.jp/law/325AC0000000201
- 建築基準法施行令(第114条)|e-Gov法令検索 https://laws.e-gov.go.jp/law/325CO0000000338
- 消費税法(第30条第10項、第35条の2)|e-Gov法令検索 https://laws.e-gov.go.jp/law/363AC0000000108
- 国税庁「居住用賃貸建物の取得等に係る仕入税額控除の制限」(令和2年度税制改正) https://www.nta.go.jp/publication/pamph/shohi_kojin/r02/pdf/01-13.pdf
- 国税庁 タックスアンサー No.6226「住宅の貸付け」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6226.htm
- 減価償却資産の耐用年数等に関する省令(別表第一)|e-Gov法令検索 https://laws.e-gov.go.jp/law/340M50000040015
- 坪単価・総額の目安は公的統計ではなく、本サイトによる一般的な目安です