非住宅木造建築の総合情報サイト
住宅だけに頼らない、
工務店経営のヒントがここに。
非住宅木造建築の市場動向・技術解説・施工事例・経営ノウハウを発信。
住宅市場の縮小に悩む工務店経営者のための情報サイトです。
こんなお悩みありませんか?
一つでも当てはまったら、このサイトがお役に立てるかもしれません。
そのお悩み、このサイトで解決します
上のお悩みに一つでも心当たりがあるなら、まずはここから。4つの切り口で疑問や不安を解消します。
市場動向
「本当に需要はあるの?」という不安に、具体的な数字でお答えします。非住宅木造市場は2030年に1兆円超へ。国の政策や補助金情報もまとめています。
記事を読む
技術解説
「設計経験がない」「2×4で非住宅は無理では?」その疑問を解消。RC造・S造との比較や、法規制のクリア方法まで、技術面の不安を一つずつ解説します。
記事を読む
施工事例
「実際に建てた事例が見たい」にお応えします。アパート・福祉施設・倉庫など、コスト・工期・入居率まで公開。社長への提案資料としてもお使いいただけます。
記事を読む
経営戦略
「何から始めればいい?」「初期投資が不安」という方へ。リスクを抑えた段階的な参入方法や、住宅とは異なる非住宅の集客ノウハウをお伝えします。
記事を読む施工事例
実際に木造2×4工法で建てた非住宅建築の事例です。
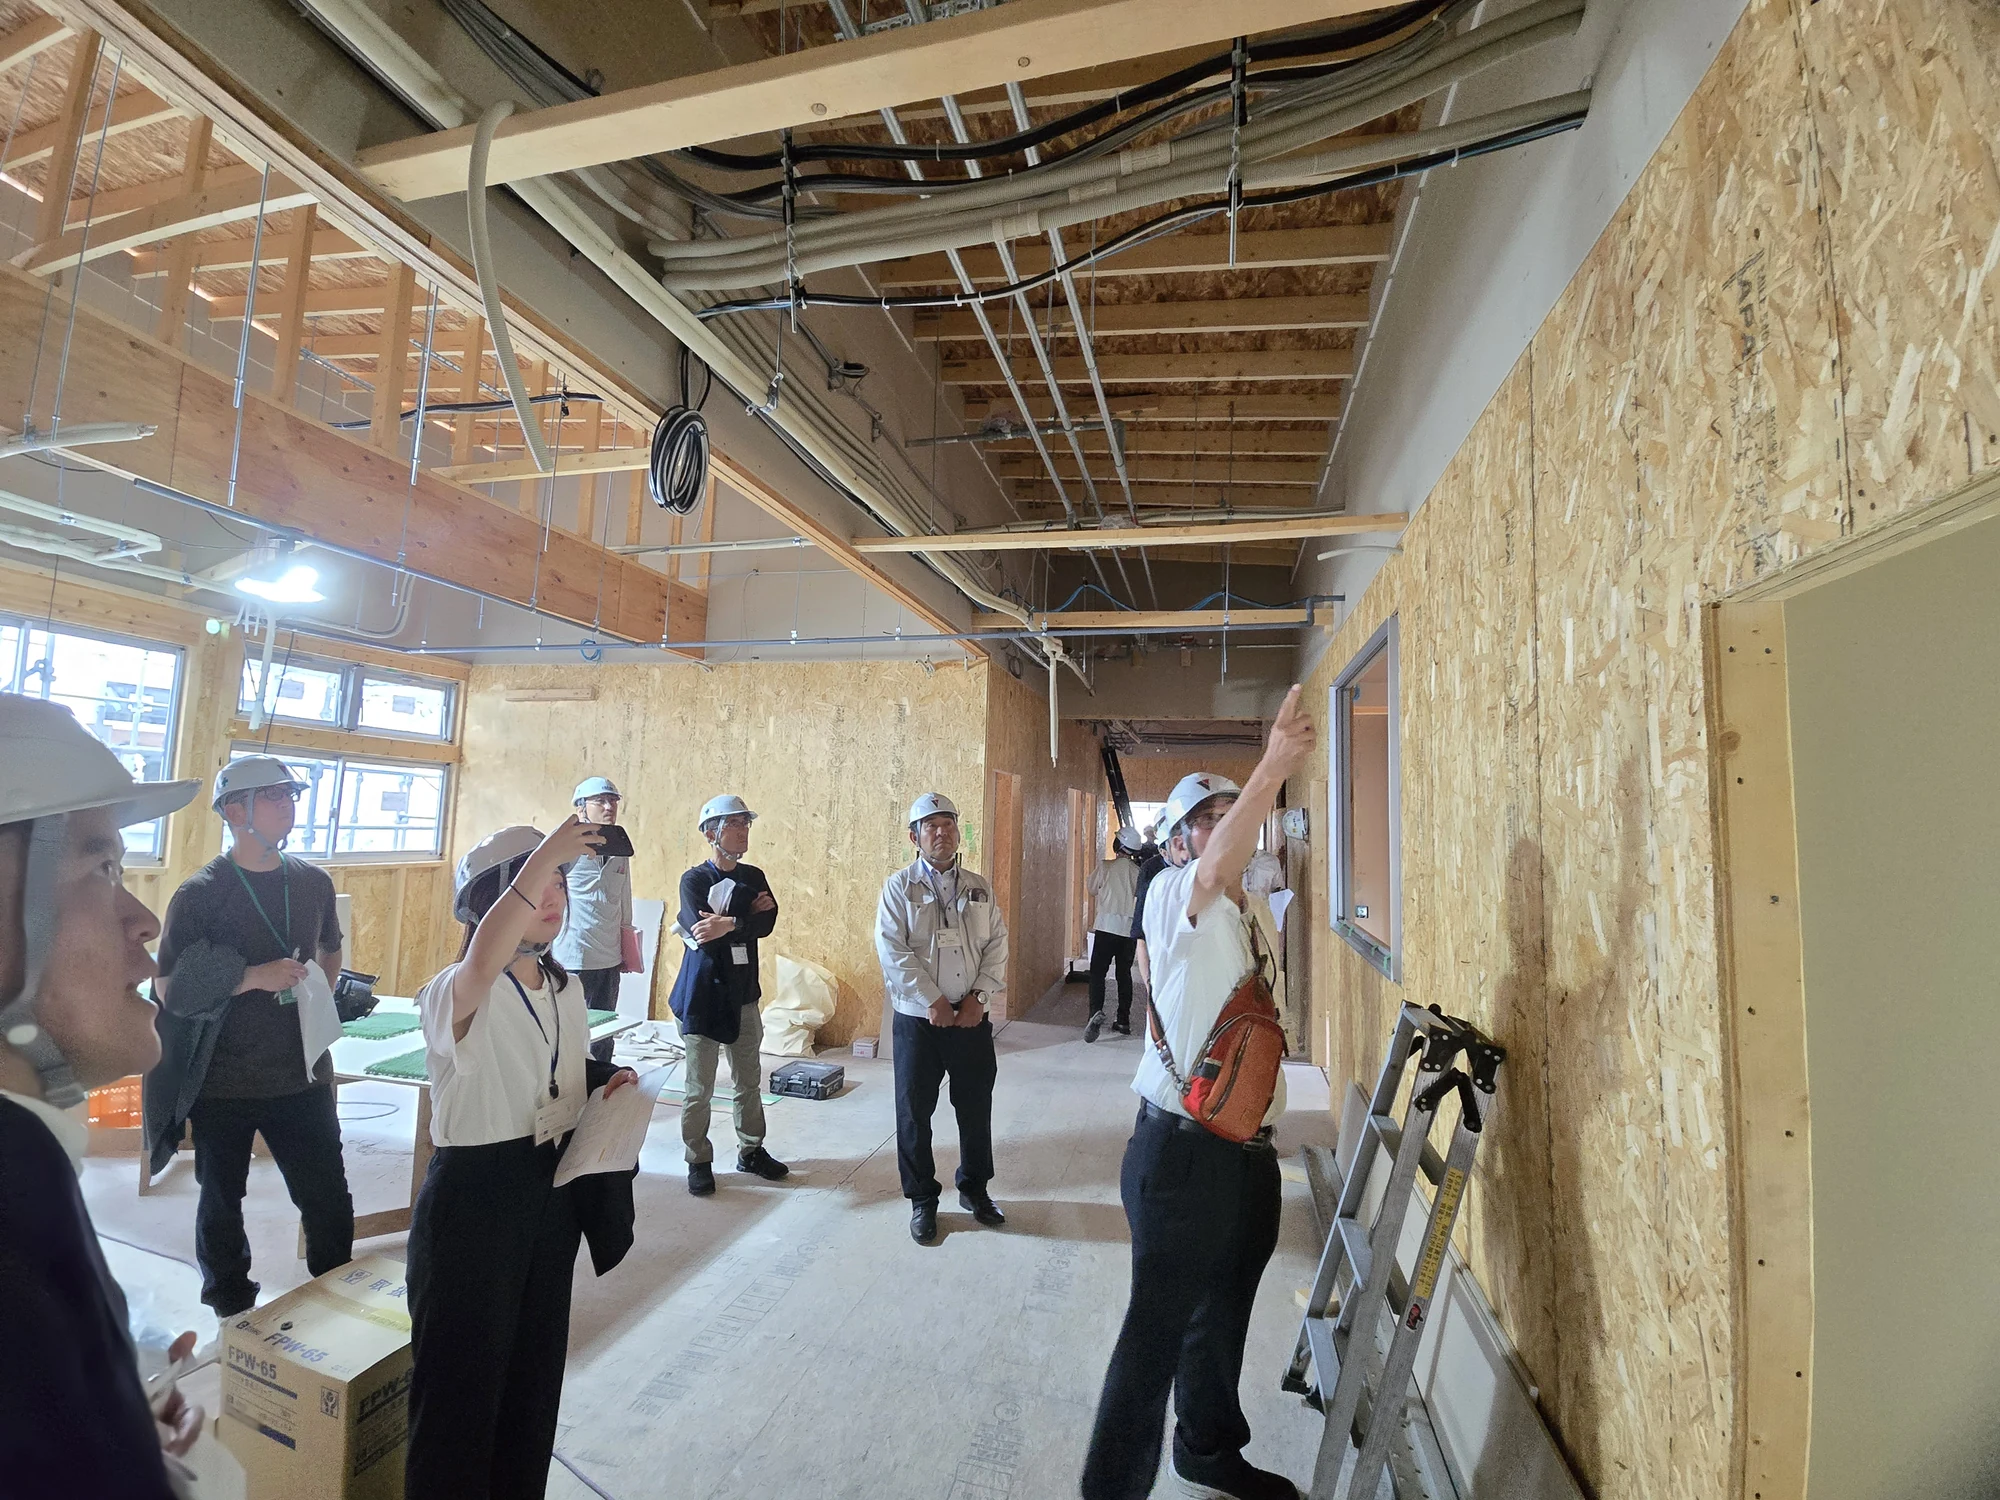
【開催報告】徳島で2×4構造見学会を開催|大規模福祉施設・工場・事務所を見学
2026年6月25日に徳島県で開催したNo Reason.2×4構造見学会の報告です。延床2,000㎡を超える障がい者施設の建方、プレカット工場と木造倉庫、2×4事務所を見学しました。
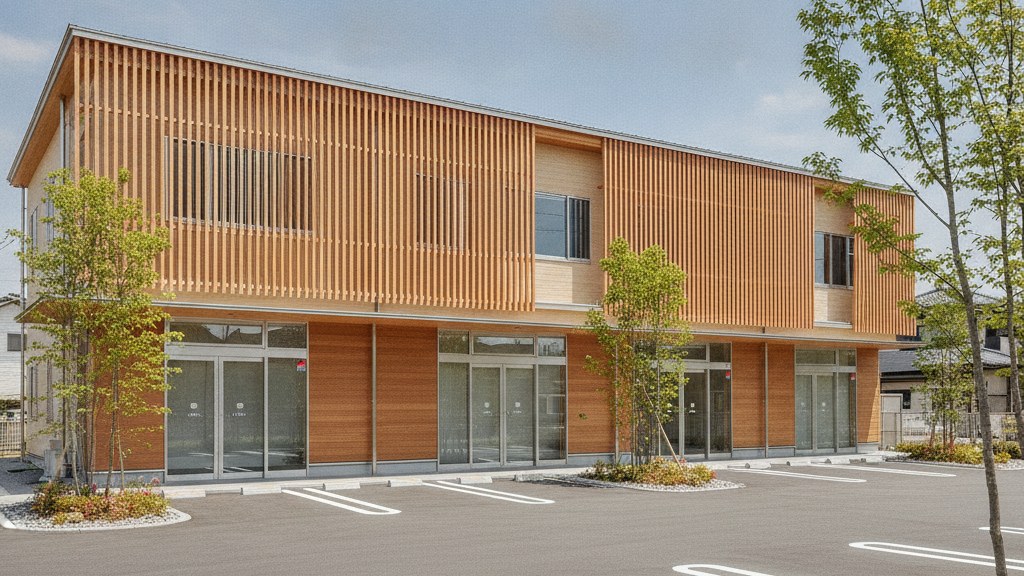
医療モール(メディカルモール)の建設費と坪単価|区画計画と利回り
医療モール(メディカルモール)の建設費は、4〜5科+調剤薬局の約160坪で、木造なら本体1.4億〜1.8億円程度が一般的な目安です。構造別の坪単価、診療科数から延床を逆算する方法、表面利回りの計算例、保険薬局の独立性や開設届・耐用年数など建てる前に確認する法令をまとめました。
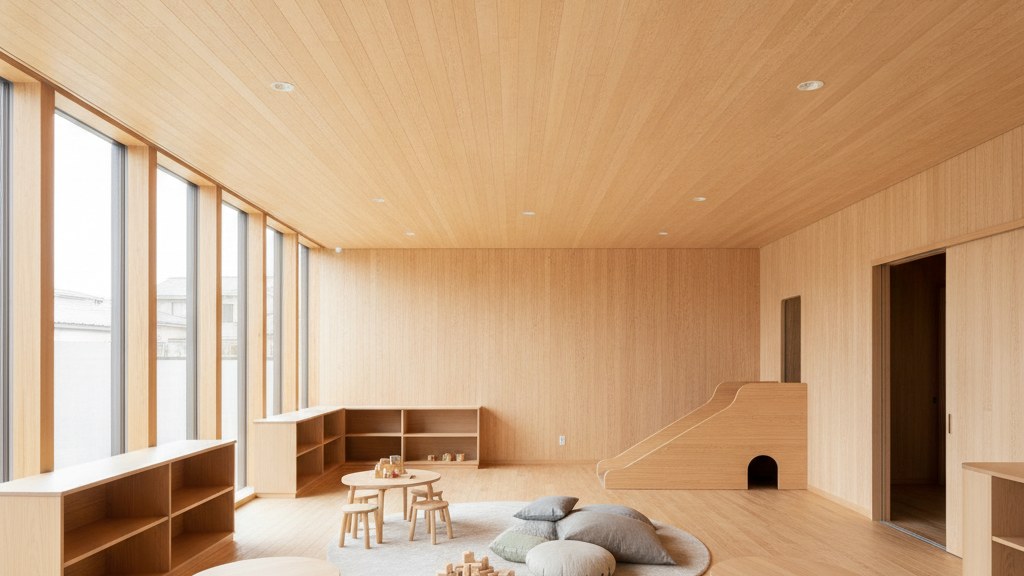
放課後等デイサービスの建設費と開設|設備基準と坪単価
放課後等デイサービスの建物を新築する費用は、木造で坪75〜100万円程度、定員10名の単独事業所(約35坪)なら本体2,600万〜3,500万円程度が一般的な目安です。国の設備基準(発達支援室・利用定員10人以上)と自治体の面積基準の確認方法、児童発達支援との併設、安全に配慮した間取りをまとめました。
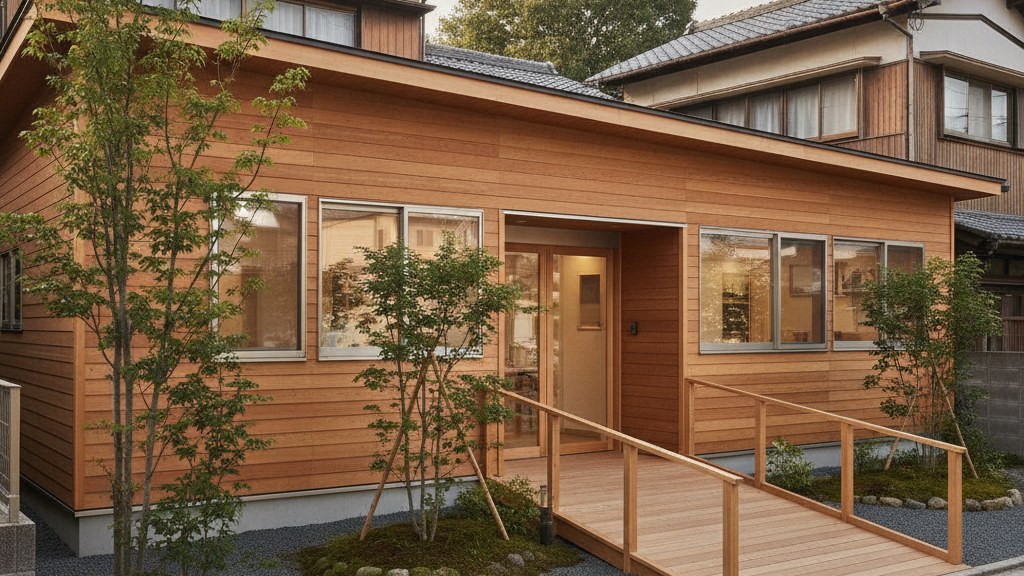
小規模多機能の開設費用と建設費|登録定員29名から逆算
小規模多機能型居宅介護の建物を新築する費用は、登録定員29名・通い18名・泊まり9名のフル定員で約75坪、木造の本体工事で6,000万〜7,500万円程度が一般的な目安です。指定基準の定員と宿泊室7.43㎡の基準から延床を逆算する方法、看護小規模多機能(看多機)との違い、立地の要件と補助金の確認先をまとめました。
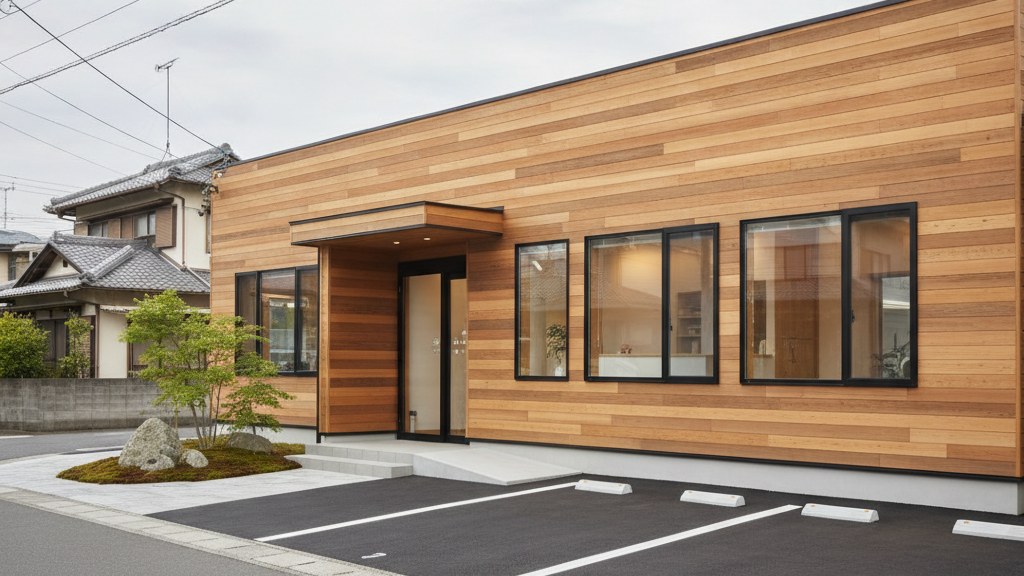
動物病院の開業にかかる建設費と坪単価|開設届と設備の基準
動物病院を開業して建物を新築する場合、本体工事費は木造で坪80〜100万円程度、診察2室+手術室+入院室の約55坪なら4,400万〜5,500万円程度が一般的な目安です。獣医療法の開設届(開設後10日以内)と診療施設の構造設備基準、X線診療室の遮蔽、開業までの流れとチェックリストをまとめました。
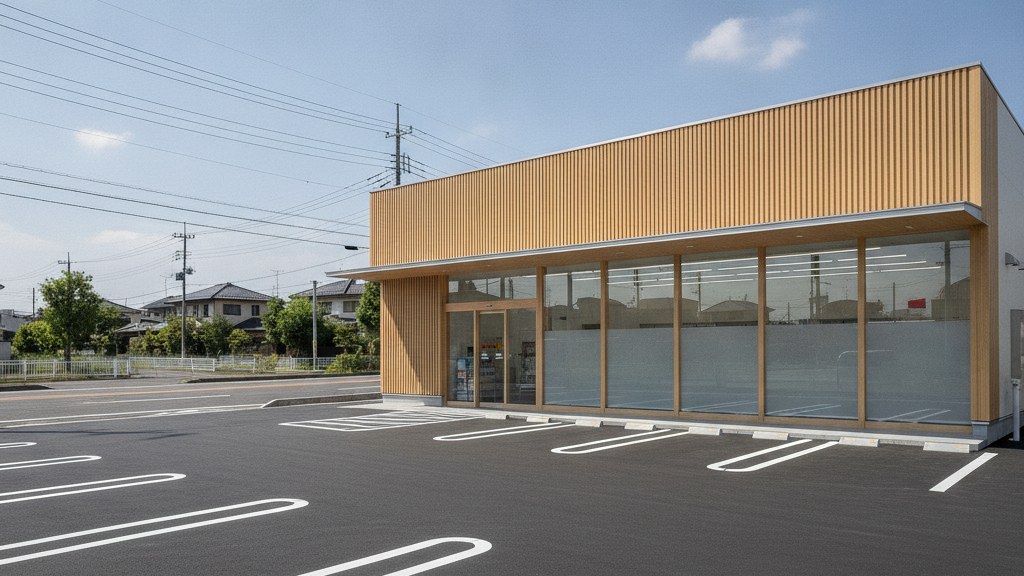
ドラッグストアの建設費と坪単価|木造・S造・RC造を比較
ドラッグストア・調剤薬局の建設費と坪単価の目安を、木造・S造・RC造で比較。延床30坪・100坪・150坪の概算、薬局の構造設備基準(薬局19.8㎡・調剤室6.6㎡以上)、店舗面積1,000㎡超で必要な大店立地法の届出、構造別の法定耐用年数、リースバック型出店の利回り計算例まで解説します。
最新コラム
非住宅木造に関する最新の知見をお届けします。
非住宅木造への参入はどう進む?No Reason.2×4の営業支援・様式・施工サポート
No Reason.2×4は、営業支援から営業様式1〜6・設計様式7〜12、設計・積算、施工マニュアルまでを一つの流れで支援します。非住宅木造が初めての工務店でも進め方に迷いにくい仕組みを解説します。
2026-10-01
【開催報告】徳島で2×4構造見学会を開催|大規模福祉施設・工場・事務所を見学
2026年6月25日に徳島県で開催したNo Reason.2×4構造見学会の報告です。延床2,000㎡を超える障がい者施設の建方、プレカット工場と木造倉庫、2×4事務所を見学しました。
2026-10-01
圧縮記帳とは?補助金で建てたときの仕訳と償却資産税への影響
補助金を受けて建物や設備を取得したときに使う圧縮記帳を、法人税法42条と法人税基本通達10-2-1をもとに解説します。課税の免除ではなく繰延べであること、直接減額方式と積立金方式の違い、返還不要が確定したといえるタイミング、そして固定資産税(償却資産)は圧縮前の取得価額で申告するという国税と地方税のズレまで、仕訳例つきで整理します。
2026-09-04
地盤改良工事・地盤調査の勘定科目|建物か土地かの分かれ目と仕訳例
地盤改良工事や地盤調査・地質調査の費用は、建物を建てるための工事なら「建物」、土地そのものを良くする造成なら「土地」の取得価額に入ります。法人税基本通達7-3-4をもとに、工事の種類別の早見表、建設仮勘定を使った仕訳例、計画変更で不要になった調査費や消費税の扱いを解説します。
2026-09-04
解体費用の勘定科目と損金算入の時期|建替え・除却の処理
建物の解体費用は、その年の損金になるのか、それとも土地や新しい建物の取得価額に含まれるのか。国税庁の法人税基本通達7-7-1・7-3-6とタックスアンサーをもとに、建替え・土地とセットで買って壊す・売るために壊すの3パターンで結論を整理し、損金算入の時期、個人事業主の必要経費と譲渡費用の違い、仕訳例までを解説します。
2026-09-04
建物の減価償却|構造・用途別の耐用年数と木造が有利な理由
建物の法定耐用年数は「構造」と「用途」の2軸で決まります。減価償却資産の耐用年数等に関する省令の別表第一をもとに、事務所用・店舗用・工場用倉庫用の年数を構造別に一覧化し、倉庫なら木造15年に対して鉄筋コンクリート造38年という差が資金繰りに与える影響、建物附属設備として切り分けたときの年数、中古建物の簡便法までを整理します。
2026-09-04
コンテンツ監修
当サイトのコラム・施工事例は、2×4工法による非住宅木造建築を専門とする以下2社の知見を元に制作・監修しています。