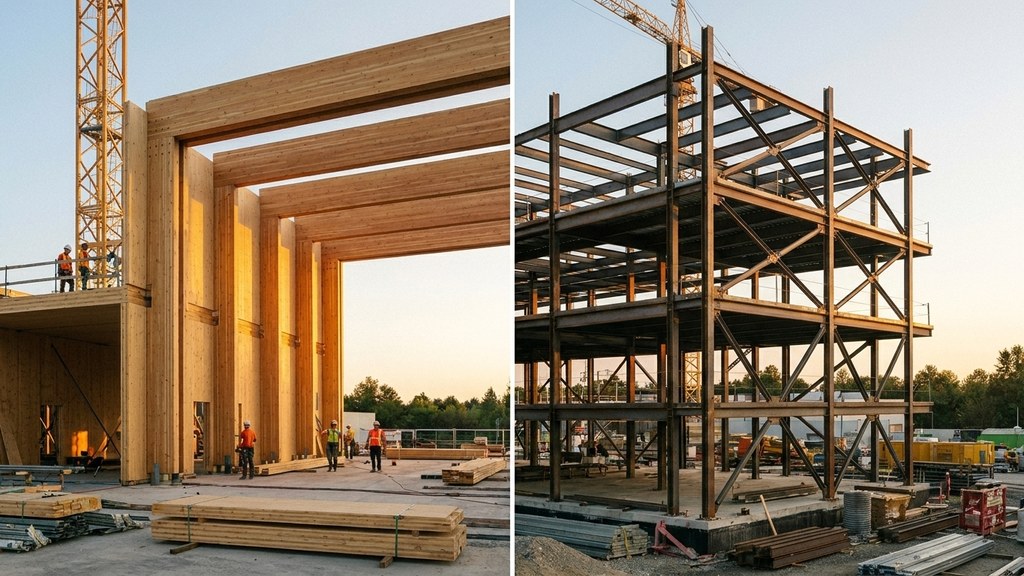
※ 画像はイメージです
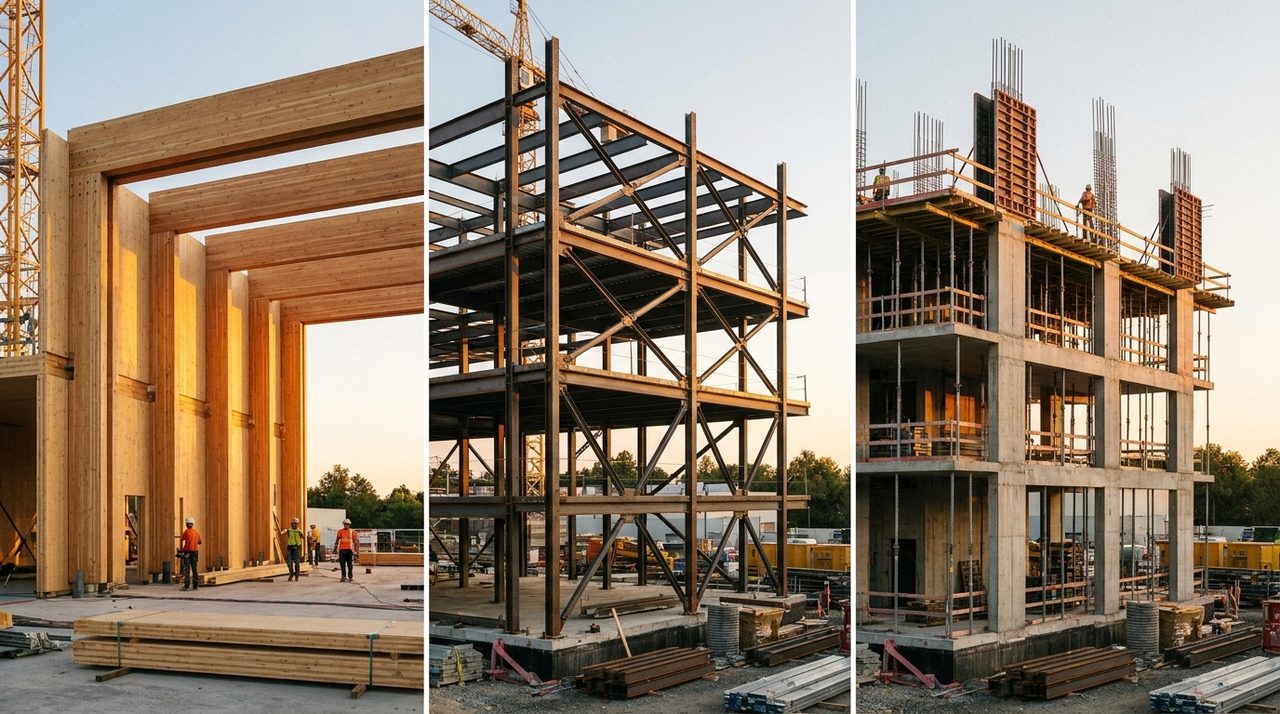
木造と鉄骨造(S造=柱・梁に鋼材を使う構造)を比べると、建築費は一般に木造の方が安く、鉄骨造は大きなスパン(柱と柱の間隔)や高い剛性が必要な建物に向きます。 税務上の法定耐用年数は、事務所用で木造24年に対し、鉄骨造は骨格材の肉厚によって22年・30年・38年に分かれます(減価償却資産の耐用年数等に関する省令 別表第一)。
この記事では、建築費・耐用年数と減価償却・固定資産税・火災保険・スパン・工期の順に違いを整理し、非住宅(倉庫・事務所・店舗など)でどちらを選ぶかの判断材料をまとめます。
この記事は木造と鉄骨造の二択に絞った判断に特化しています。RC造(鉄筋コンクリート造)を含めた3構造の費用総覧は 木造・RC造・S造の坪単価比較 をご覧ください。
【早見表】木造と鉄骨造の違い
| 比較項目 | 木造 | 鉄骨造(S造) |
|---|---|---|
| 建築費 | 一般に安い傾向 | 木造より高くなりやすい |
| 法定耐用年数(事務所用) | 24年 | 肉厚4mm超 38年/3mm超4mm以下 30年/3mm以下 22年 |
| 建物の重さ・基礎 | 軽く、基礎を小さくしやすい | 重く、基礎が大きくなりやすい |
| 大スパン | 架構(トラス・大断面集成材など)の工夫が必要 | 得意 |
| 構造計算が必要になる規模 | 階数3以上または延べ面積300㎡超など(建築基準法第20条) | 階数2以上または延べ面積200㎡超など(建築基準法第6条・第20条) |
| 火災保険 | 構造級別は耐火性能で決まる | 同左 |
以下、項目ごとに見ていきます。
建築費の比較|どちらが安いか
用途によって水準が違うため、代表的な3用途で比べます(本体工事費、内装・設備・外構・設計監理費は別途)。
| 用途 | 木造(2×4) | S造(鉄骨造) | 木造の優位幅 |
|---|---|---|---|
| 倉庫 | 40〜65万円/坪 | 55〜80万円/坪 | 約20〜25% |
| 事務所 | 65〜90万円/坪 | 80〜110万円/坪 | 約15〜20% |
| 福祉施設(介護等) | 75〜100万円/坪 | 90〜120万円/坪 | 約15〜18% |
※ 上の坪単価は一般的な目安で、公的統計や実績の集計値ではありません。地域・仕様・規模・時期により大きく変わります。10用途のレンジは 非住宅建築の坪単価一覧 にまとめています。
上の目安で200坪の事務所を換算すると、木造1億3,000万〜1億8,000万円に対しS造は1億6,000万〜2億2,000万円で、差額はおよそ3,000万〜4,000万円です。実際の比較は、同じ条件で両方の見積を取って行ってください。
建築費の差が生まれる理由
| コスト要素 | 木造 | S造 |
|---|---|---|
| 柱・梁の材料 | 集成材・製材 | 形鋼・H形鋼(鋼材の市況で価格が動く) |
| 接合部 | ドリフトピン・金物 | 溶接・高力ボルト |
| 基礎 | 建物自重が軽く、基礎を小さくしやすい | 自重が重く、基礎が大きくなりやすい |
| 耐火被覆 | 石膏ボード等で被覆 | 規模・用途によって耐火被覆が必要 |
鋼材・木材とも価格は市況で変動します。見積の有効期限と、契約から着工までの価格変動の扱いを確認しておきましょう。
耐用年数と減価償却の比較
法定耐用年数は、減価償却費を計算するときに税法で使う年数で、建物が実際に使える年数(寿命)とは別物です。構造と用途の組み合わせで決まり、鉄骨造(金属造)は骨格材の肉厚で3段階に分かれます。
【早見表】構造×用途の法定耐用年数
| 用途 | 木造 | 鉄骨造 肉厚4mm超 | 鉄骨造 3mm超4mm以下 | 鉄骨造 3mm以下 | RC造(参考) |
|---|---|---|---|---|---|
| 事務所用 | 24年 | 38年 | 30年 | 22年 | 50年 |
| 店舗用 | 22年 | 34年 | 27年 | 19年 | 39年 |
| 工場・倉庫用(一般) | 15年 | 31年 | 24年 | 17年 | 38年 |
※ 減価償却資産の耐用年数等に関する省令 別表第一。工場・倉庫用は、腐食性の薬品を扱うもの、冷蔵倉庫、倉庫事業の倉庫などで別の年数が定められています。
一般に「軽量鉄骨」は肉厚の薄い鋼材、「重量鉄骨」は肉厚の厚い鋼材を指しますが、耐用年数は呼び名ではなく骨格材の肉厚(3mm・4mm)で判定します。
計算例|1億円の事務所を定額法で償却した場合
建物は定額法(毎年同じ額を償却する方法)で償却します(法人税法施行令第48条の2)。償却率は省令別表第八の定額法償却率です。建物の取得価額1億円は計算用の仮の金額です。
| 構造 | 耐用年数 | 定額法償却率 | 1年あたりの償却費 |
|---|---|---|---|
| 木造 | 24年 | 0.042 | 420万円 |
| 鉄骨造 3mm以下 | 22年 | 0.046 | 460万円 |
| 鉄骨造 3mm超4mm以下 | 30年 | 0.034 | 340万円 |
| 鉄骨造 4mm超 | 38年 | 0.027 | 270万円 |
耐用年数が短いほど、毎年の償却費(費用に計上できる額)が大きくなり、早い時期の税負担が軽くなります。ただし償却できる総額は取得価額で決まっているため、税金が「なくなる」のではなく、費用計上の時期が早まるという効果です。減価償却の詳しい計算は 非住宅木造の減価償却と節税 を参照してください。
固定資産税の比較
固定資産税の標準税率は1.4%です(地方税法第350条)。建物(家屋)の評価額は、総務大臣が定める固定資産評価基準(地方税法第388条)で求め、木造家屋と非木造家屋では、使う評価の基準や経年による評価の下がり方が異なります。
同じ規模でも、構造・仕様・建築年によって評価額が変わるため、「木造だから必ず安い」「鉄骨だから必ず高い」とは言い切れません。概算を知りたい場合は、建設地の市町村の資産税担当課に確認してください。倉庫・工場の固定資産税の考え方は 倉庫・工場の固定資産税 も参照してください。
火災保険の比較
火災保険の料率の基礎になる「火災保険参考純率」(損害保険料率算出機構)は、住宅以外の建物(一般物件・工場物件・倉庫物件)の構造を1級・2級・3級の構造級別に分けています。建物の構造と耐火性能で燃え広がりやすさや損害の大きさが変わるため、料率が区分されています。
どの級になるかは「木造か鉄骨か」だけでなく、耐火建築物・準耐火建築物などの耐火性能をどう確保したかで変わります。非住宅の木造でも、石膏ボード等の被覆で準耐火・耐火の性能を持たせる設計があります(準耐火構造のしくみ)。見積の段階で、設計上の耐火性能を保険会社・代理店に伝えて構造級別を確認してください(非住宅木造で使える火災保険の選び方)。
スパン(柱の間隔)と規模の比較
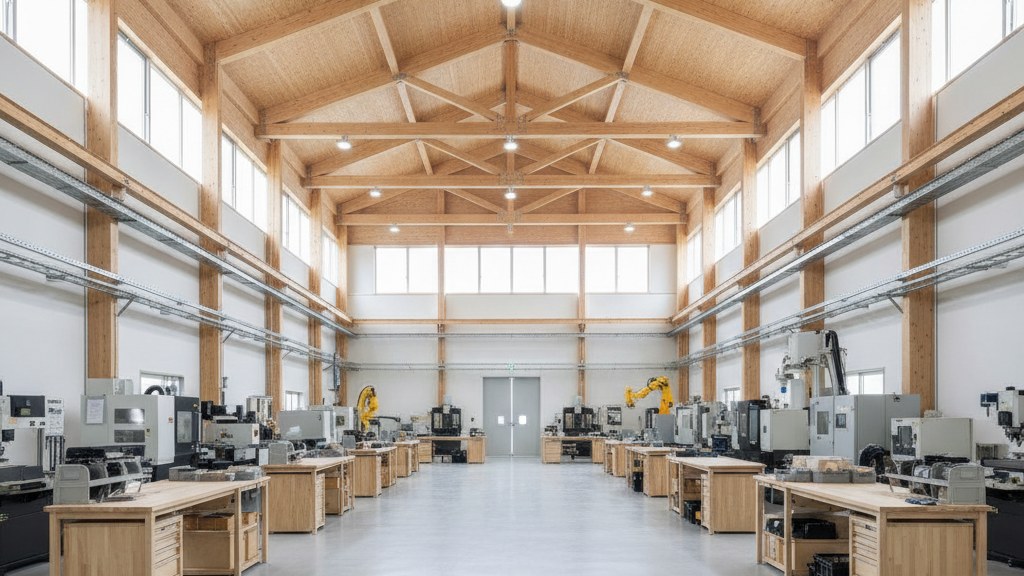
大きな無柱空間が必要な建物は鉄骨造が得意とする分野です。木造でも、トラス(三角形を組み合わせた架構)や大断面集成材を使えば大きなスパンを計画できますが、何mまで飛ばせるかは荷重・積雪・屋根形状と構造計算で決まります。架構ごとの考え方は 木造の柱スパンは何mまで? で解説しています。
階数についても、木造は3階建てまでと決まっているわけではありません。建築基準法は、木造で階数4以上または高さ16m超の建築物に、より詳しい構造計算を求めています(第20条第1項第2号)。4階建て以上の木造は、耐火性能の確保と合わせて計画します(木造4階建ての非住宅)。
工期の比較
| 規模 | 木造の工期目安 | S造の工期目安 |
|---|---|---|
| 100坪 | 3〜4ヶ月 | 4〜6ヶ月 |
| 300坪 | 4〜5ヶ月 | 5〜7ヶ月 |
| 500坪以上 | 5〜7ヶ月 | 6〜9ヶ月 |
※ 一般的な目安です。鋼材・部材の納期、確認申請の審査期間、天候で前後します。
工期が短いと、仮設費・現場管理費や建設中の借入利息が減り、開業・稼働も早められます。実際の短縮効果は、施工者に工程表を出してもらって比較してください。
断熱性・遮音性
鋼材は木材に比べて熱を伝えやすいため、鉄骨造では柱・梁が熱橋(ヒートブリッジ=断熱層を貫いて熱が逃げる部分)になりやすく、断熱の納まりに注意が必要です。どちらの構造でも、省エネ基準(建築物省エネ法)への適合は断熱材と開口部の仕様で確保します。
遮音性は構造材の種類よりも床・壁の仕様(重さ・遮音材)に左右されるため、木造・S造とも仕様次第です。倉庫・事務所用途では、遮音が大きな論点にならないことが多いです。
【判断表】用途別:木造と鉄骨造の選び方
| 用途・条件 | 検討の目安 | 理由 |
|---|---|---|
| 小〜中規模の倉庫 | 木造を検討 | 建築費・基礎で有利になりやすい |
| 大きな無柱空間が必要な倉庫・工場 | 鉄骨造を検討(木造トラスも比較) | 必要スパンによって架構費が変わる |
| 3階建て以下の事務所 | 木造を検討 | 建築費・工期で有利になりやすい |
| 4階建て以上の事務所 | 両方を比較 | 木造は耐火性能・構造計算の条件が加わる |
| 飲食店・小売店 | 木造を検討 | 平屋・2階建てが多く木造の得意な規模 |
| 重量機械の振動・重荷重がある工場 | 鉄骨造を検討 | 振動・荷重に対する剛性 |
| 介護施設・保育園 | 木造を検討 | 規模が合いやすく、木材利用の補助制度の対象になる場合がある |
木造と鉄骨でよくある質問(FAQ)
Q. S造の耐用年数は何年ですか。 A. 税法上の法定耐用年数は、用途と骨格材の肉厚で決まります。事務所用なら肉厚4mm超で38年、3mm超4mm以下で30年、3mm以下で22年です。店舗用は34年・27年・19年、一般の工場・倉庫用は31年・24年・17年です(耐用年数省令 別表第一)。
Q. 鉄骨のほうが「丈夫」で長持ちするのでは? A. 法定耐用年数は税務上の年数で、実際の寿命とは別です。建物の寿命は、設計・施工と維持管理(防錆・防腐・雨仕舞い)で大きく変わります(木造非住宅の耐震性能、木造非住宅は何年もつ?)。
Q. 木造は火災保険料が高くなりませんか。 A. 非住宅の火災保険は構造級別(1級・2級・3級)で料率が分かれ、級は耐火性能によって決まります。木造でも準耐火・耐火の仕様にすれば扱いが変わる場合があるため、設計内容を保険会社に伝えて確認してください。
Q. 固定資産税は木造の方が安いですか。 A. 税率は構造によらず標準1.4%です。評価額は固定資産評価基準で木造・非木造それぞれの方法で求めるため、構造だけでは決まりません。建設地の市町村で概算を確認してください。
Q. 途中で構造を変えると、どこからやり直しになりますか。 A. 基礎の設計と配置計画からやり直しになります。自重が違えば基礎も変わり、スパン割りが変われば平面計画も変わるためです。構造は基本設計に入る前に決めるのが原則です。
まとめ
- 建築費は一般に木造が安い傾向。比較は同条件の見積で行う
- 法定耐用年数は、事務所用で木造24年、鉄骨造は肉厚により22・30・38年。耐用年数が短いほど毎年の償却費が大きい
- 固定資産税の税率は構造によらず標準1.4%。評価額は木造・非木造で方法が異なる
- 火災保険は耐火性能で構造級別が決まる。木造でも仕様次第
- 大スパン・重荷重は鉄骨造が得意。木造は架構と構造計算で検討する
木造か鉄骨造かは、用途・規模・必要スパン・予算で決まります。「非住宅は鉄骨」と決めつけず、両方の見積と工期を並べて比較してください。
木造・RC造・S造のコスト比較はこちら 非住宅木造の補助金一覧はこちら
出典・参考
- 減価償却資産の耐用年数等に関する省令(e-Gov法令検索)別表第一(建物の耐用年数)・別表第八(定額法の償却率): https://laws.e-gov.go.jp/law/340M50000040015
- 法人税法施行令(e-Gov法令検索)第48条の2(減価償却資産の償却の方法): https://laws.e-gov.go.jp/law/340CO0000000097
- 地方税法(e-Gov法令検索)第350条(固定資産税の税率)・第388条(固定資産評価基準): https://laws.e-gov.go.jp/law/325AC0000000226
- 建築基準法(e-Gov法令検索)第6条・第20条: https://laws.e-gov.go.jp/law/325AC0000000201
- 損害保険料率算出機構「火災保険参考純率」: https://www.giroj.or.jp/ratemaking/fire/