非住宅木造の火災保険|構造級別の決まり方と保険料を抑える要点
※ 画像はイメージです
非住宅の木造建物の火災保険は、住宅用とは別の事業用の商品で契約し、保険料は主に「構造級別」と「建物の用途」で決まります。 構造級別は「木造か鉄骨か」だけでなく耐火性能で決まるため、木造でも耐火建築物・準耐火建築物にすると、一般の木造より有利な級で扱われる場合があります。
具体的な保険料率・割引は保険会社や商品ごとに異なるため、本記事では制度の仕組みと、見積を比べるときに確かめる項目を整理します。
この記事の数値について: 火災保険の料率の基礎になる「火災保険参考純率」は損害保険料率算出機構が算出し、各保険会社はそれを基に自社の保険料を決めます。保険料の金額・割引率は会社・商品・所在地・補償内容で変わるため、本記事では具体的な保険料の目安を載せていません。必ず保険会社・代理店の見積で確認してください。
住宅用と事業用の火災保険の違い
| 項目 | 住宅用の火災保険 | 事業用(非住宅)の火災保険 |
|---|---|---|
| 主な契約者 | 個人(住宅の所有者) | 法人・個人事業主 |
| 保険の対象 | 建物・家財 | 建物・設備・什器・商品など |
| 構造の区分 | M構造・T構造・H構造 | 1級・2級・3級などの構造級別(会社・商品により呼び方が異なる) |
| 用途の扱い | 住宅 | 事務所・店舗・工場・倉庫など用途で料率が分かれる |
| 補償の広げ方 | 風災・水災などを選択 | 同左に加え、休業損害などを特約・別商品で付けることが多い |
住宅用の構造区分は、損害保険料率算出機構の説明で次のように定められています。
| 区分 | 内容 |
|---|---|
| M構造 | 耐火構造(鉄筋コンクリート造等)の共同住宅 |
| T構造 | M構造以外の耐火構造の建物、準耐火構造(鉄骨造等)の建物 |
| H構造 | M・T構造以外(木造等)の建物 |
住宅用でも、木造であっても耐火構造・準耐火構造の建物はT構造として扱われます。事業用の商品でも同じ考え方で、耐火性能が高いほど有利な級で扱われるのが一般的です。
構造級別は「構造の種類」より「耐火性能」で決まる
「木造だから保険料が高い」とは一概に言えません。保険上の級は、建物が建築基準法上の耐火建築物・準耐火建築物か、柱・梁・外壁などが耐火構造・準耐火構造かで判断されるのが一般的です。
- 一般の木造(防火上の性能を特に確保していないもの)は、最も料率の高い級になりやすい
- 木造でも、石膏ボード等で被覆した準耐火構造・耐火構造にすると、上位の級で扱われる場合がある
- どの級になるかは、確認済証・検査済証、設計図書(耐火・準耐火の仕様が分かるもの)で保険会社が判断する
木造で耐火・準耐火をつくる仕組みは メンブレン型耐火構造とは、どんな建物に耐火・準耐火が求められるかは 木造の耐火・準耐火の基準 で解説しています。
保険料を抑えるために設計段階でできること
1. 耐火・準耐火の仕様を図書で示せるようにする
防火地域・準防火地域や、建物の用途・規模によって、もともと準耐火建築物・耐火建築物が求められる場合があります(建築基準法第27条・第61条)。法令で求められていない場合でも、準耐火の仕様にすると保険上の扱いが変わることがあります。採用する仕様(告示の例示仕様か、大臣認定か)と認定番号を設計図書に明記しておくと、保険会社への説明がしやすくなります。
準耐火にするための被覆の厚さなどは告示(平12建告第1358号等)や大臣認定で決まっています。仕様の詳細は告示・認定で確認し、追加の工事費は設計者・施工者の見積で比べてください。
2. 防火設備・消防設備の有無を伝える
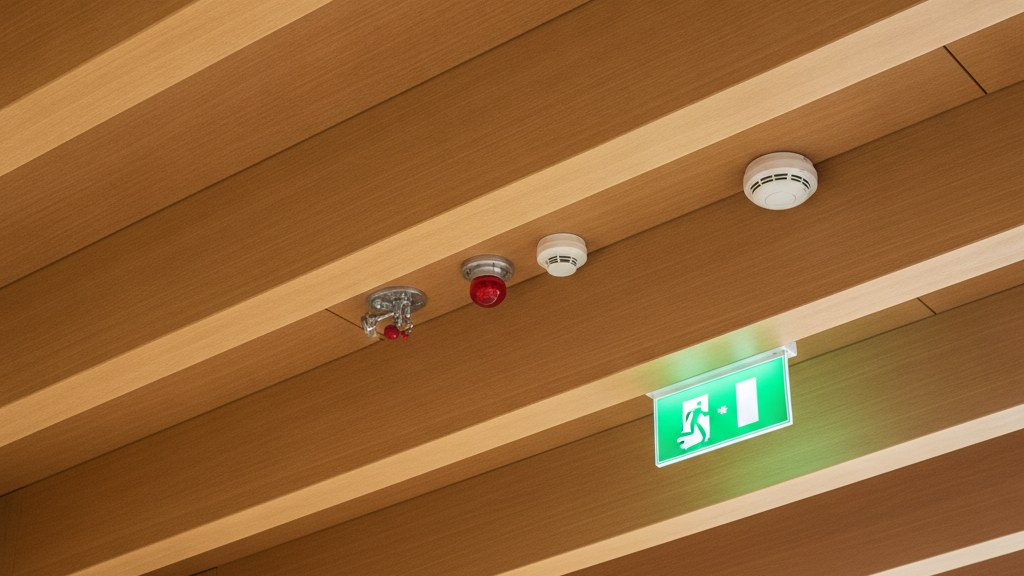
スプリンクラー設備などの消防用設備は、消防法施行令で用途・規模ごとに設置が義務付けられています(非住宅の消防設備の設置基準)。設置の有無で保険料の扱いが変わる商品もあるため、見積の際に設備の内容を伝えて、割引の対象になるかを確認してください。
3. 用途と補償の範囲を見直す
同じ建物でも、事務所・倉庫・飲食店など用途によって料率が分かれます。また、水災・風災などの補償を所在地のリスク(ハザードマップ)に合わせて選ぶことで、保険料が変わります。補償を外す場合は、そのリスクを自社で負うことになる点に注意してください。
【チェックリスト】事業用火災保険の見積で確認すること
- 建物の構造・耐火性能が分かる書類(確認済証・検査済証・耐火/準耐火の仕様が分かる図書)を用意したか
- 保険会社がどの構造級別で見積もっているか(一般の木造の級になっていないか)
- 建物の用途(事務所・店舗・倉庫・工場など、複数用途ならその内訳)が正しく伝わっているか
- 保険金額(建物の評価額)の決め方(再調達価額か時価か)
- 水災・風災などの補償を、所在地のハザードマップと照らして選んだか
- 休業損害(事業の中断による損失)を補償する特約・商品が必要か
- スプリンクラー等の設備による割引の有無
- 保険期間と、長期契約の可否・保険料の払い方
- 複数の保険会社・代理店で、同じ条件で比較したか
施主(オーナー)に説明するときのポイント
- 「木造=保険料が高い」とは限らない: 保険上の級は耐火性能で決まり、木造でも準耐火・耐火なら扱いが変わる場合があることを伝える。
- 建設費と保険料は分けて比べない: 構造の選択は、建設費・工期・法定耐用年数・保険料・維持費を合わせて判断する(構造ごとの比較は 木造と鉄骨造の違い)。
- 見積は同じ条件で複数社から取る: 構造級別・用途・補償の範囲・保険金額をそろえて比べる。
火災保険に関するよくある質問(FAQ)
Q. 木造の事業用建物は、鉄骨造より必ず保険料が高くなりますか? A. 必ずではありません。保険上の級は耐火性能で決まるのが一般的で、木造でも準耐火構造・耐火構造であれば一般の木造より有利な級で扱われる場合があります。鉄骨造でも耐火被覆の有無で扱いが変わります。
Q. 住宅用の「T構造」「H構造」は事業用でも使いますか? A. M・T・H構造は住宅用の区分です。事業用の商品は、1級・2級・3級などの構造級別で区分されるのが一般的で、呼び方や区分は保険会社・商品で異なります。
Q. 保険会社に構造を正しく伝えるには何が必要ですか? A. 確認済証・検査済証と、耐火・準耐火の仕様が分かる設計図書(告示の仕様や大臣認定の番号が分かるもの)を用意します。書類がないと、一般の木造として扱われることがあります。
Q. 店舗併用や倉庫付き事務所など、用途が混在する建物はどうなりますか? A. 用途によって料率が分かれるため、建物全体の用途の内訳を伝え、どの用途で見積もられているかを確認してください。
まとめ
- 非住宅の木造建物の火災保険は事業用の商品で、主に構造級別と用途で保険料が決まる
- 構造級別は耐火性能で決まり、木造でも準耐火・耐火なら扱いが変わる場合がある
- 保険料の金額・割引は会社・商品で異なるため、書類をそろえて同じ条件で複数社を比較する
非住宅木造の構造や仕様の選び方を含めてご検討中の方は、お気軽にご相談ください。
出典・参考
- 損害保険料率算出機構「火災保険参考純率」: https://www.giroj.or.jp/ratemaking/fire/
- 損害保険料率算出機構「火災保険参考純率 改定のご案内」(2023年6月28日、住宅物件の建物構造の種類 M・T・H構造の定義): https://www.giroj.or.jp/ratemaking/fire/pdf/202306_announcement.pdf
- 建築基準法(e-Gov法令検索)第2条第9号の2・第9号の3(耐火建築物・準耐火建築物)、第27条、第61条: https://laws.e-gov.go.jp/law/325AC0000000201
- 消防法施行令(e-Gov法令検索)第12条(スプリンクラー設備): https://laws.e-gov.go.jp/law/336CO0000000037
- 国土交通省「ハザードマップポータルサイト」: https://disaportal.gsi.go.jp/