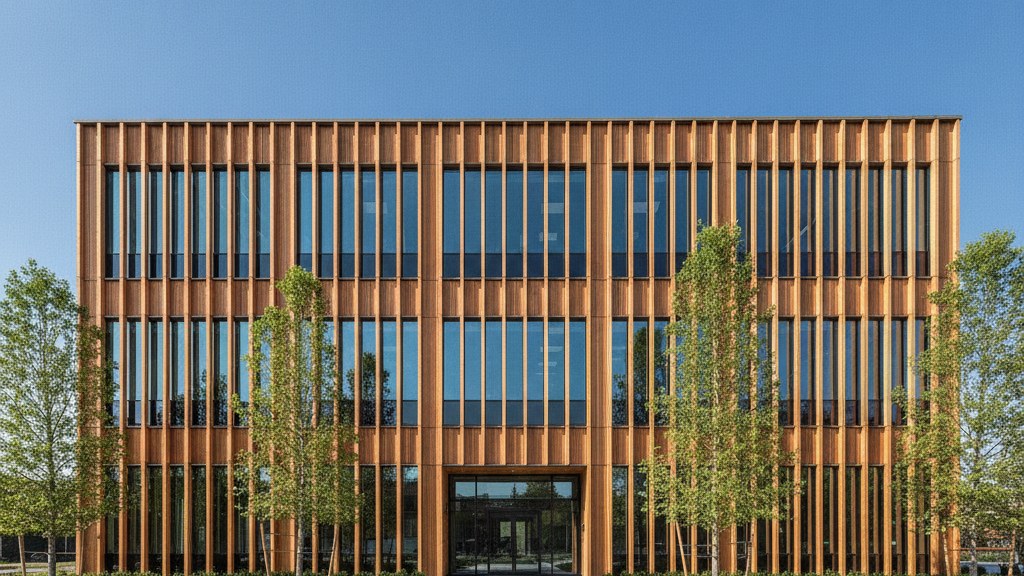
※ 画像はイメージです
自社ビル(社屋)の建物本体の坪単価は、一般的な目安で木造65〜90万円、S造(鉄骨造)80〜110万円、RC造(鉄筋コンクリート造)100〜130万円です。 延床150坪(約496㎡)なら、木造で約9,750万〜1億3,500万円が本体工事の目安になります。予算は、これに設計監理費・外構・地盤・申請や登記の費用などを足して立てます(土地代は別)。
自社ビルの予算は「坪単価×延床」だけでは決まりません。立地の防火指定や階数によって構造の選択肢が変わり、本体以外の費用も積み上がります。この記事では、構造別の費用、予算の内訳、建物の形を決める法規、税務の基本を順に整理します。
構造別の坪単価(事務所)
| 構造 | 坪単価の目安 | 工期の目安 |
|---|---|---|
| 木造2×4 | 65〜90万円/坪 | 6〜10ヶ月 |
| S造(鉄骨) | 80〜110万円/坪 | 8〜12ヶ月 |
| RC造 | 100〜130万円/坪 | 12〜18ヶ月 |
※ 坪単価・工期は一般的な目安で、公的統計や実績の集計値ではありません。値はサイトの 建築の坪単価一覧 の事務所の行と同じです。内装・設備の追加・外構・消費税は含みません。
国の統計で水準を確かめる場合は、国土交通省「建築着工統計調査」の令和7年計で、事務所(使途区分)の工事費予定額が1㎡あたり木造約29.3万円、鉄骨造約53.0万円、RC造約58.5万円です(1坪あたり約97万円・175万円・193万円)。届出時点の予定額で、規模や仕様の違う建物の平均のため、上の目安とはそのまま比べず、水準の確認に使ってください。事務所の規模別の単価は 木造事務所の建設費と坪単価 も参考になります。
【計算例】延床150坪の自社ビル(本体工事)
| 構造 | 計算 | 本体工事費の目安 |
|---|---|---|
| 木造2×4 | 150坪 × 65〜90万円 | 約9,750万〜1億3,500万円 |
| S造 | 150坪 × 80〜110万円 | 約1億2,000万〜1億6,500万円 |
| RC造 | 150坪 × 100〜130万円 | 約1億5,000万〜1億9,500万円 |
幅の真ん中どうしで比べると、木造はS造より約18%、RC造より約33%低い水準です。150坪では、真ん中の値どうしの差がS造と約2,600万円、RC造と約5,600万円になります。ただし、防火地域で耐火建築物が必要になる場合などは木造の費用が上がるため、立地の条件を先に確認してください(後述)。
【早見表】自社ビルの予算に入れる費用
本体工事費のほかに、次の費用を予算に入れます。金額は計画と地域で大きく変わるため、項目ごとに見積や所管窓口で確認します。
| 区分 | 費目 | 確認先・注意点 |
|---|---|---|
| 建物 | 本体工事費 | 上の計算例。消費税の扱い(税込・税抜)を揃える |
| 建物 | 設備の追加 | エレベーター、空調、受変電、セキュリティ、サーバー室など |
| 建物 | 外構・駐車場 | 舗装、塀、植栽、看板 |
| 敷地 | 地盤調査・地盤改良 | 調査結果で改良の要否が決まる(地盤調査の費用) |
| 敷地 | 既存建物の解体 | 建て替えの場合。アスベストの事前調査が必要(建て替えの解体費用) |
| 設計・申請 | 設計監理費 | 国交省の業務報酬基準(令和6年国土交通省告示第8号)は、建物の類型と床面積ごとの業務量から報酬を算定する考え方。実際の額は設計事務所の見積 |
| 設計・申請 | 確認申請・検査の手数料、構造計算適合性判定など | 床面積・構造で決まる(建築確認申請の費用) |
| 取得後 | 登記の費用、不動産取得税 | 税率・軽減措置は法務局・都道府県税事務所で確認 |
| 取得後 | 固定資産税・都市計画税 | 毎年かかる。家屋の評価は工事費そのものではない(固定資産税の考え方) |
| その他 | 建設中の借入金利、移転・什器、予備費 | 着工から竣工までの支払い時期と合わせて資金計画に入れる |
資金調達の組み合わせ方は 木造非住宅の資金調達ガイド で整理しています。
建物の形と費用を決める法規
防火地域・準防火地域(建築基準法第61条)
事務所は建築基準法の特殊建築物ではないため、用途による耐火の要求(第27条)はかかりません。耐火・準耐火が必要かは、立地(第61条)と規模(第21条)で決まります。
| 地域 | 階数・延べ面積 | 求められる性能 |
|---|---|---|
| 防火地域 | 階数3以上、または延べ100㎡超 | 耐火建築物、または同等の延焼防止性能 |
| 防火地域 | 階数2以下かつ延べ100㎡以下 | 準耐火建築物、または同等の延焼防止性能 |
| 準防火地域 | 地階を除く階数4以上、または延べ1,500㎡超 | 耐火建築物、または同等の延焼防止性能 |
| 準防火地域 | 階数3で延べ1,500㎡以下/階数2以下で延べ500㎡超〜1,500㎡以下 | 準耐火建築物、または同等の延焼防止性能 |
駅前の商業地など防火地域で自社ビルを建てる場合、延べ100㎡を超えれば耐火建築物等が必要です。木造でも耐火建築物はつくれますが、被覆などで費用が上がります。耐火の全体像は 非住宅木造の耐火基準 を参照してください。
階数・高さと構造計算
- 地階を除く階数4以上、または高さ16m超の木造は、特定主要構造部に耐火構造などの性能が必要です(建築基準法第21条第1項)。木造の自社ビルは3階建てまでで計画されることが多い理由のひとつです。
- 木造で階数3以上、または延べ300㎡超の建物は構造計算が必要です(建築基準法第20条、2025年4月施行)。延床150坪(約496㎡)なら構造計算の対象です(木造の構造計算が必要な規模)。
賃貸併用にする場合は、テナントの用途で要求が変わる
上の階や1階を他社に貸す場合、貸す部分の用途によっては特殊建築物になり、防火の要求が加わります。たとえば物販店舗・飲食店は別表第一(四)項、共同住宅は(二)項です。用途が混在する場合は異種用途区画(施行令第112条)が必要になることもあります(事務所兼倉庫の法規と区画)。どんなテナントを入れるかは、設計の前に決めておくのが原則です。
法定耐用年数(事務所用)
減価償却に使う法定耐用年数は、事務所用で次のとおりです(減価償却資産の耐用年数等に関する省令 別表第一)。
| 構造 | 事務所用 | (参考)住宅用 |
|---|---|---|
| 木造・合成樹脂造 | 24年 | 22年 |
| 金属造(骨格材の肉厚4mm超) | 38年 | 34年 |
| 金属造(3mm超4mm以下) | 30年 | 27年 |
| 金属造(3mm以下) | 22年 | 19年 |
| RC造・SRC造 | 50年 | 47年 |
木造はRC造より耐用年数が短いため、毎年の減価償却費(費用に計上できる額)が大きくなります。ただし償却できる総額は取得価額で決まっているため、効果は「費用計上の時期が早まる」ことです。賃貸併用で住宅部分がある場合など、用途が複数あるときの区分は税理士に確認してください。詳しくは 建物の耐用年数一覧 と 非住宅木造の減価償却と節税 を参照してください。
賃貸併用ビルにするか
自社で使うフロアに加えて賃貸フロアを持つと、賃料を借入の返済に充てられます。一方で、空室・賃料の下落・修繕の負担も自社が負います。収支は次の点を確かめてから判断します。
- テナント需要:その立地で、想定する面積・賃料で借り手がいるか
- 空室時の返済:賃料が入らない期間も返済を続けられるか
- 用途:上の節のとおり、テナントの用途で防火・区画の要求が変わる
- 将来の自社利用:事業が拡大したとき、賃貸部分を自社で使えるか
利回り計算の注意点は 木造アパート経営で失敗しないために:利回り計算の落とし穴 が参考になります。
【チェックリスト】予算を立てる前に決めること
- 用途地域と、防火地域・準防火地域の指定(耐火・準耐火の要否が決まる)
- 必要な延床面積(現在の人員と、5〜10年後の想定)
- 階数(3階建てまでか、4階以上か)
- 賃貸部分を持つか、持つならテナントの用途
- エレベーター・駐車場・来客スペースの要否
- 既存建物の解体の有無と、アスベスト事前調査の時期
- 自己資金と借入の割合、補助金を使うか(交付決定前に着工しない)
- 消費税を含めた総額で比べているか
よくある質問(FAQ)
Q. 自社ビルは木造で何階まで建てられますか。 A. 構造上は4階以上も可能ですが、地階を除く階数4以上または高さ16m超になると、建築基準法第21条により耐火構造などの性能が必要になり、費用が上がります。木造の自社ビルは3階建てまでで計画されることが多くなっています。
Q. 自社ビルと賃貸オフィスはどちらが得ですか。 A. 一律には言えません。自社ビルは賃料がかからず、建物を減価償却で費用化できる一方、建設資金・修繕・固定資産税・移転のしにくさを自社が負います。同じ期間の総支出(賃料の合計と、建設費・金利・税金・修繕の合計)を並べて比べてください。
Q. 予算の何割を本体工事以外に見ておけばよいですか。 A. 設計監理費・地盤・外構・申請・税金などは計画と地域で大きく変わるため、一律の割合は示せません。上の早見表の項目ごとに見積や窓口で確認し、予備費を別に持っておくのが安全です。
Q. 木造の自社ビルでも融資は受けられますか。 A. 構造で融資の可否が決まるわけではなく、事業計画と返済能力、担保の評価で判断されます。賃貸併用の場合は、賃貸部分の収益性を説明できる資料を用意してください。
まとめ
| 項目 | ポイント |
|---|---|
| 坪単価の目安 | 木造65〜90万円、S造80〜110万円、RC造100〜130万円(本体工事) |
| 総額の目安 | 延床150坪で木造約9,750万〜1億3,500万円(本体工事。本体以外の費用・土地は別) |
| 予算の内訳 | 設計監理費・地盤・外構・申請・登記と税金・建設中の金利・予備費を足す |
| 法規 | 防火地域は延べ100㎡超で耐火建築物等。階数4以上・高さ16m超は第21条。木造で延べ300㎡超は構造計算 |
| 法定耐用年数 | 事務所用で木造24年、RC造50年 |
社屋・賃貸併用ビルの新築をご検討の法人様は、概算と収支イメージの試算から 無料相談 ください。概算は 非住宅木造の建設費 概算の出し方 でも試算できます。
出典・参考
- 建築基準法(e-Gov法令検索)第20条・第21条・第27条・第61条・別表第一: https://laws.e-gov.go.jp/law/325AC0000000201
- 建築基準法施行令(e-Gov法令検索)第112条・第136条の2: https://laws.e-gov.go.jp/law/325CO0000000338
- 国土交通省「建築着工統計調査」令和7年計 第3表(用途別、構造別)(e-Stat): https://www.e-stat.go.jp/stat-search/files?page=1&layout=datalist&toukei=00600120&tstat=000001016965&cycle=7&year=20250&month=0&tclass1val=0
- 国土交通省「新しい業務報酬基準(令和6年国土交通省告示第8号)について」: https://www.mlit.go.jp/jutakukentiku/build/content/001726736.pdf
- 減価償却資産の耐用年数等に関する省令(e-Gov法令検索)別表第一: https://laws.e-gov.go.jp/law/340M50000040015
- 坪単価・工期の目安:公的な統計ではなく、一般的な目安(民間の情報)です